
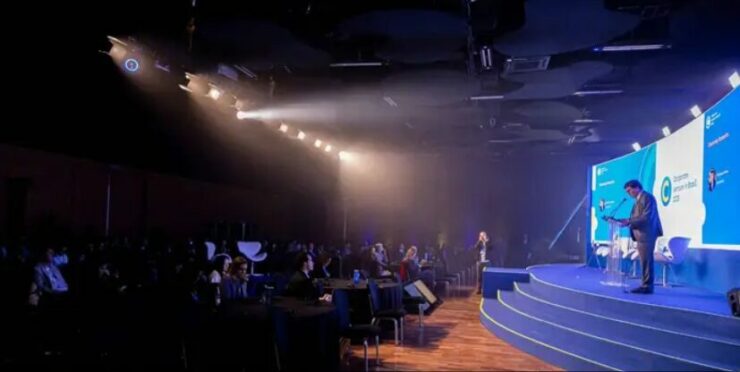
A pergunta que não quer calar na cabeça de qualquer fundador de startup de inteligência artificial é: quem vai pagar a conta da escalabilidade? Não estou falando de rodada série A ou B tradicional. Falo de um tipo de capital que vem acompanhado de ativos que dinheiro sozinho não compra — dados reais, canais de distribuição estabelecidos e validação de mercado imediata. O Corporate Venture Capital, ou CVC, sempre existiu como uma sigla de nicho nos relatórios de inovação aberta. Mas os números da 10ª edição do Corporate Venture in Brasil escancaram uma mudança de patamar: o volume global de investimentos via CVC saltou 75%, e São Paulo não apenas acompanhou — tornou-se o epicentro latino-americano dessa movimentação. Para quem trabalha com tecnologia aplicada, especialmente em IA, esse dado não é estatística de mercado. É um sinal de alerta e de oportunidade simultâneos.
Por que uma corporação escolhe o CVC em vez de comprar uma startup pronta?
Vamos direto ao ponto que interessa para a engenharia de produto. Quando uma grande corporação decide investir via CVC, ela está deliberadamente trocando o controle total de uma aquisição (M&A) por uma participação minoritária com opção de aprendizado. Isso é relevante porque, no contexto de IA, o ativo mais valioso de uma startup muitas vezes não é o algoritmo, mas sim o ciclo de realimentação de dados que ele gera. Comprar a startup inteira pode ser caro, lento e culturalmente traumático. O CVC permite que a corporação monte uma "janela de observação" — sem engolir a empresa, mas com acesso privilegiado a roadmaps, arquiteturas e, principalmente, à forma como o time de engenharia pensa o problema. Para nós que já vimos integrações pós-M&A fracassarem por conta de incompatibilidade de stack ou cultura de deploy, o CVC é um mecanismo muito mais racional de aproximação tecnológica.
O salto de 75% no volume global reflete um amadurecimento: as corporações entenderam que não dá para terceirizar a inteligência artificial comprando licenças de SaaS genéricas. Elas precisam de um "olho clínico" interno sobre o que está sendo construído, mas sem a rigidez de um departamento de P&D corporativo. É aí que o CVC entra como ponte. E São Paulo, com sua densidade de hubs de inovação, escritórios de venture capital e, crucialmente, uma base instalada de startups de IA aplicada a setores como agronegócio, fintech e saúde, se consolida como o ponto de encontro natural. Não é coincidência que o evento tenha atraído 35 investidores estrangeiros — eles vêm atrás de teses de investimento que combinam maturidade de mercado local com capacidade de escala regional.
O que muda na vida de uma startup de IA que recebe CVC?
Já participei de algumas due diligences técnicas em startups que estavam negociando com braços de CVC de grandes bancos e varejistas. O principal diferencial em relação ao venture capital tradicional não está no valuation, mas nas cláusulas de governança de dados. Corporações que investem via CVC geralmente negociam um "direito de primeira recusa" sobre datasets ou modelos treinados em domínios específicos. Para uma startup de IA, isso pode ser uma faca de dois gumes. Do lado positivo, você ganha acesso a volumes de dados que jamais conseguiria coletar organicamente — imagine treinar um modelo de visão computacional para inspeção industrial usando o banco de imagens de uma montadora parceira. Do lado negativo, você pode acidentalmente limitar sua capacidade de expandir para setores concorrentes no futuro, porque o investidor corporativo vai querer exclusividade na aplicação daquele modelo.
Outro ponto que enxergo com frequência é a pressão por "produtização" acelerada. O venture capital tradicional aceita que uma startup queime caixa por anos para construir plataforma. O CVC, não. O corporate investor quer ver a tecnologia aplicada a um problema real do negócio dele em 12 a 18 meses. Isso força a startup a fazer trade-offs de arquitetura: em vez de construir uma plataforma genérica e robusta, muitas vezes a equipe entrega uma solução verticalizada, acoplada aos sistemas legados da corporação. Para um tech lead que preza por desacoplamento e boas práticas de engenharia, isso pode gerar dívida técnica significativa. A contrapartida é que a validação de mercado acontece em velocidade muito maior — você não está mais especulando se o modelo funciona; está vendo ele gerar impacto real em operações reais.
Infraestrutura em nuvem e segurança: os calcanhares de Aquiles do CVC de IA
Minha experiência em infraestrutura em nuvem e segurança me faz olhar para o CVC com um misto de entusiasmo e cautela. Quando uma corporação investe em uma startup de IA, ela inevitavelmente vai querer saber onde os dados estão armazenados, como são processados e quem tem acesso. Isso significa que a startup precisa ter uma arquitetura de nuvem madura — não dá para improvisar com buckets públicos e chaves de API expostas. Do outro lado, a corporação muitas vezes impõe requisitos de conformidade que a startup não está preparada para atender: LGPD, PCI DSS para fintechs, ou até mesmo normas setoriais específicas. Já vi startups perderem investimento de CVC porque o data lake delas não tinha lineage tracking implementado. Não é um problema técnico trivial, e resolvê-lo exige investimento em engenharia de plataforma que, paradoxalmente, o próprio CVC deveria financiar.
Há também a questão de isolamento multi-tenancy quando a startup atende vários clientes corporativos. Se uma montadora investiu via CVC, como garantir que os dados de um concorrente que também é cliente não sejam contaminados? Isso exige isolamento em nível de cluster Kubernetes, políticas de rede granular e, em alguns casos, infraestrutura dedicada por cliente — o que eleva o custo operacional. Muitas startups subestimam esse custo e acabam comprometendo margens futuras. O CVC precisa vir acompanhado de um pacto claro de governança de infraestrutura, ou a relação vira um pesadelo de auditoria.
São Paulo como hub: o que isso significa para o engenheiro de software brasileiro?
Para o profissional de tecnologia, o fortalecimento do CVC em São Paulo tem um efeito colateral interessante: a demanda por engenheiros que entendem tanto de IA aplicada quanto de integração com sistemas corporativos. Já não basta saber treinar um transformer ou deployar um modelo em servless. As vagas que estão surgindo nos últimos meses pedem profissionais capazes de navegar entre o mundo da startup (produto rápido, stack moderna, riscos calculados) e o mundo corporativo (governança, compliance, SLA, release cycles longos). Esse profissional híbrido ainda é raro e, portanto, bem remunerado.
Vi essa dinâmica acontecer de perto quando atuei em um projeto que conectava uma startup de IA de processamento de linguagem natural a uma seguradora que havia investido via CVC. A equipe da startup era excelente em NLP, mas nunca tinha lidado com dados de sinistros com LGPD. Tivemos que construir uma camada de anonimização e um pipeline de auditoria que praticamente duplicou o tempo de desenvolvimento. No final, o produto ficou mais robusto, mas o custo de oportunidade foi enorme. Se houvesse desde o início um engenheiro com experiência em segurança e nuvem corporativa, o caminho teria sido mais curto. O mercado está sinalizando que precisa desse perfil.
Riscos que ninguém menciona nos comunicados de investimento
O CVC de IA tem um risco assimétrico que me preocupa: a dependência de um único corporate investor pode atrofiar a capacidade de inovação da startup. Como o investidor corporativo geralmente busca retorno estratégico (acesso à tecnologia) e não apenas financeiro, ele tende a direcionar o roadmap da startup para resolver seus problemas imediatos. Isso pode gerar um "encantamento do cliente único" que cega a equipe para oportunidades de mercado mais amplas. Conheço casos em que a startup virou um departamento de P&D terceirizado da corporação, perdendo completamente a autonomia de produto.
Outro risco é a assimetria de informação sobre o real valor dos dados. Corporações têm datasets massivos, mas muitas vezes sujos, mal curados e cheios de viés. A startup pode gastar meses limpando dados que, no fim, não geram o resultado esperado. No VC tradicional, você pivota e pronto. No CVC, a corporação pode interpretar o fracasso como incompetência e bloquear futuras rodadas. É essencial que o contrato de CVC inclua marcos técnicos objetivos — não apenas financeiros — para que ambas as partes saibam quando o experimento deu certo ou errado sem ressentimentos.
Uma opinião técnica fundamentada: o CVC é o futuro da inovação em IA, mas com calibragem fina
Depois de ver de perto tanto acertos quanto desastres, minha visão é que o CVC é a estrutura de investimento mais adequada para IA aplicada em setores regulados ou com barreiras de entrada altas — saúde, finanças, energia, manufatura. O volume de dados e a necessidade de integração com legado tornam o VC tradicional insuficiente. Porém, a calibragem entre o que a startup quer construir e o que a corporação precisa comprar exige um nível de maturidade técnica que muitas vezes não está na mesa de negociação. O engenheiro que entende de infraestrutura, segurança e produto tem um papel estratégico nesse equilíbrio.
A consolidação de São Paulo como capital latino-americana do CVC não é apenas uma manchete de evento. É um reflexo de que a inovação corporativa brasileira está deixando de ser reativa para se tornar estrutural. As 35 delegacias estrangeiras que desembarcaram na última edição do Corporate Venture in Brasil não vieram por acaso — vieram porque viram aqui um ecossistema onde startups de IA conseguem, ao mesmo tempo, acessar capital paciente (corporativo) e um mercado de 200 milhões de consumidores digitais. Cabe a nós, profissionais de tecnologia, construir as pontes técnicas que transformem esse capital em produto real, sem sacrificar a qualidade de engenharia que sustenta a inovação de longo prazo.